▶ 確定拠出年金
1. 私的年金の名称
- 確定拠出年金
「確定拠出未確定給付年金」 掛金は確定、給付額は未確定
- 確定給付年金
「未確定拠出確定給付年金」 掛金は未確定、給付額は確定
2. 日本の年金制度
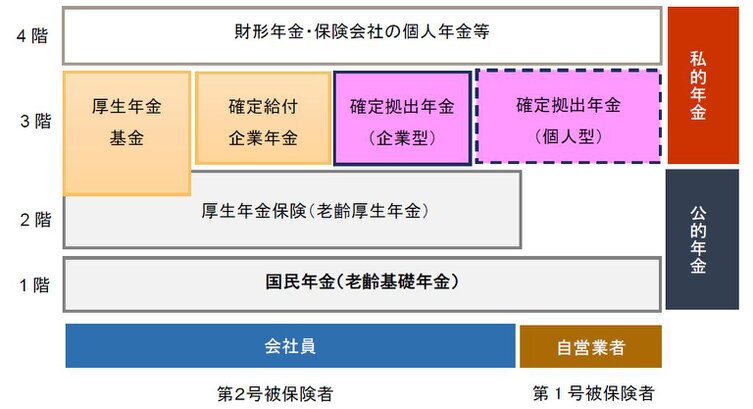
3. 確定拠出年金とは
- 拠出した掛金を加入者の判断で運用商品の選択、変更を実施
退職金債務は発生しない(企業年金)
運用商品には元本確保型、元本変動型がある - 受取金額は運用成果によって各人異なる
- 原則、60 歳で受給権を取得し、年金又は一時金で受取り
60 歳以上での新規加入は不可
通算加入期間が10 年に満たない場合、加入期間に応じて支給開始年齢が最長65 歳
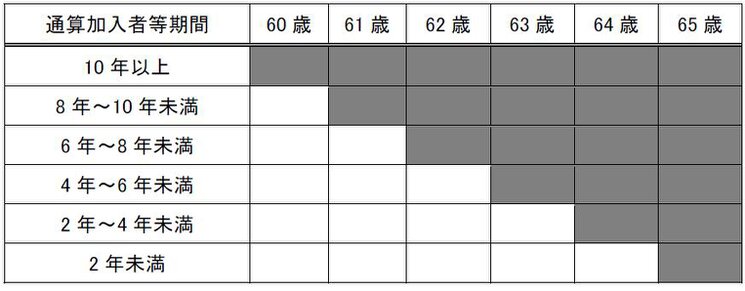
中途退職しても60 歳以降でなければ受け取れない
- 勤務先、働き方が変更しても積立金を移行することができる(ポータビリティ)
- 個人型
加入者個人が掛金を拠出
加入者種別により掛金限度が異なる
拠出、運用、給付において税制優遇がある - 企業型
企業が企業年金制度として導入し、加入者に制度説明・金融教育を実施
掛金は原則企業が負担(マッチング拠出では加入者負担あり)
役員、従業員とも加入者になれる
4. 掛金限度
- 個人型(掛金は全額所得控除)
掛金は5,000 円以上1,000 円単位
企業年金のない厚生年金被保険者:月額23,000 円
自営業者:月額68,000 円(国民年金基金と合算)
公務員:月額12,000 円
専業主婦:月額23,000 円
加入者資格60 歳まで - 企業型
掛金は全額会社負担、損金
他の企業年金がない:55,000 円
他の企業年金がある:27,500 円
他の企業年金 厚生年金基金、確定給付年金、確定拠出年金
加入者資格は規約により65 歳まで
5. 税制
- 個人型
① 掛金全額所得控除(小規模企業共済等掛金控除)
・所得税、住民税を節税
・自営業者:最高816,000 円(=68,000 円×12 月)
・サラリーマン:最高276,000 円(=23,000 円×12 月)
② 運用中の譲渡益、利子・分配金が非課税
③ 受取時
・老齢給付金:雑所得、公的年金控除対象
・一時金:退職所得、退職所得控除対象
・障害給付金:非課税
・死亡一時金:相続財産
・脱退一時金:一時所得
掛金は所得控除、運用益は非課税、受取時には公的年金控除という3大特典があるこれまでサラリーマンが老後の備えを行い全額所得控除されるものはなかった
- 企業型
① 掛金・管理運営費全額損金
・役職、勤続年数に応じて掛金設定
・選択制では加入者自身で掛金を設定
② 運用中の譲渡益、利子・分配金が非課税
③ 受取時
・老齢給付金:雑所得、公的年金控除対象
・一時金:退職所得、退職所得控除対象
・害給付金:非課税
・死亡一時金:相続財産
・脱退一時金:一時所得
これまでの中小、零細企業向け退職金制度では代表者、役員が加入できなかった
6. 確定拠出年金事例(個人型)
- 拠出時
自営業者 年間所得300 万円
・ 所得税:300 万円×10%ー97,500 円=202,500 円
・ 住民税:300 万円×10%(所得割)+5,500 円(均等割)=305,500 円
・ 合計:202,500 円+305,500 円=508,000 円 - 確定拠出年金 816,000 円加入
・ 所得:3,000,000 円-816,000 円=2,184,000 円
・ 所得税:2,184,000 円×10%-97,500 円=120,900 円
・ 住民税:2,184,000 円×10%(所得割)+5,500 円(均等割)=223,900 円
・ 合計:120,900 円+223,900 円=344,800 円
・ 減税額:163,200 円
さらに所得が減れば国民健康保険税(自営業者)も減少する
- 運用時
・運用益が発生しても非課税 - 給付時
・老齢基礎年金 65 歳から780,100 円(2016 年度)
・老齢給付金 5~20 年の有期年金 10 年間拠出元本8,160,000 円→816,000 円/年(60 歳給付)
・10 年有期年金 780,100 円+816,000 円=1,596,100 円
・雑所得
・ 65 歳未満 816,000 円-700,000 円(公的年金控除額)=116,000 円・ 65 歳以上 1,596,100 円-1,200,000 円(公的年金控除額)=396,100 円
7. 確定拠出年金(企業型)
- 一般型
・掛金の全額を企業が負担する
・これまでの給与に掛金を上乗せする
・企業負担と同額まで加入者が負担可能(マッチング拠出)限度額は同じ
・加入者負担分は全額所得控除 - 選択制
・給与の一部を生涯設計手当金とする
・加入者は生涯設計手当金を給与もしくは掛金として受取りの選択
・掛金として受け取れば加入者は社会保険料、所得税、住民税の削減
・企業も社会保険料の削減となる
8. 確定拠出年金(企業型)の特徴
- メリット
企業側・掛金および管理費が損金算入・役員が加入できる・退職金債務が生じない・社内に福利厚生制度を導入・選択性により追加負担を抑制
従業員側・老後の生活支援・転職先に持ち運べる・運用状況が確認できる・金融知力向上に役立つ・生活設計に関心を持つ
- デメリット
従業員側・将来の年金額が不確定・中途退職しても一時金がない・60 歳まで給付がない・変動リスクは自己責任・他
企業側・管理費負担がわずかに発生する・社内規定の整備・従業員に周知・金融教育の実施
- 他の制度との比較
中退共、特退共・中退共には国の助成制度がある・役員も加入することが出来る・掛金を増やすことが出来る・運用利回りを上げることも出来る
自社年金(生命保険)・掛金に比べ返戻金が少ない(生命保険)・不要な保障を購入しなくて済む・加入時の健康状態に影響されない・従業員に直接支給される
9. 確定拠出年金(企業型)の形態
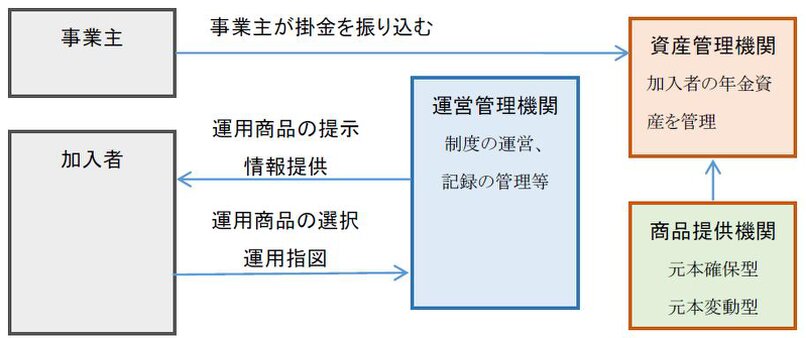
10. 一般型確定拠出年金(企業型)
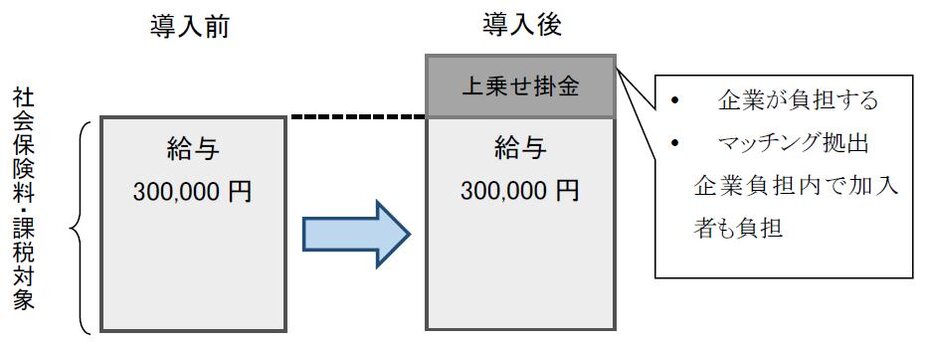
11. 選択制確定拠出年金(企業型)
- 給与の一部を生涯設計手当金とする
・生涯設計手当金を給与もしくは確定拠出年金の掛金の受取りを加入者が選択する
・他の企業年金がない場合55,000 円
・掛金は1,000 円以上1,000 円単位
・一度始めれば0 円にはできない(最低1,000 円)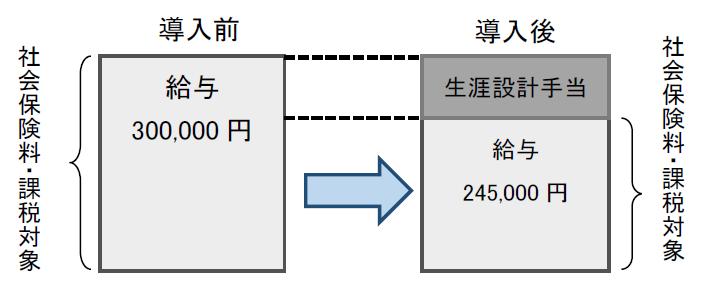
- 掛金として受け取れば社会保険料、所得税、住民税の削減
・年齢30 歳 給与月額300,000 円→給与月額245,000 円生涯設計手当55,000 円(平成28 年10 月)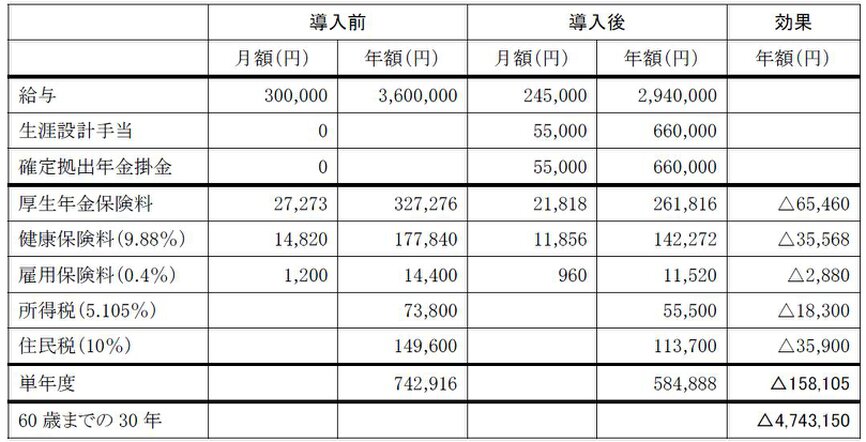
所得控除:社会保険料控除、基礎控除健康保険:長野県、第2 号被保険者非該当(40 歳未満)9.88%
減額した給与で日々の生活費が遣り繰りできるかライフプランの再検討
- 受取年金額(老齢厚生年金・退職所得)
・30 歳の者が60 歳まで30 年間給与減額により老齢年金が減額される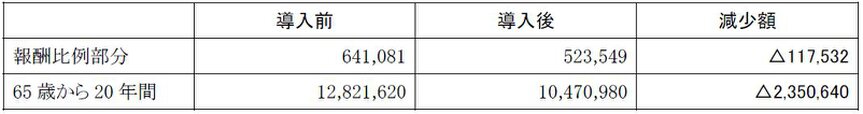
65 歳における平均余命20 年
- 30 年間生涯設計手当55,000 円を確定拠出年金掛金とした場合(元本確保型に投資)
55,000 円×12 月×30 年=19,800,000 円- 退職金1,980 万円の退職所得
・ 退職所得控除(勤続30 年):40 万円×20 年+70 万円×(30-20)年=1,500 万円
・ 退職所得:(1,980 万円-1,500 万円)×1/2=240 万円- 給与減額にともなうデメリット
・ 健康保険:出産手当金、傷病手当金減額
・ 雇用保険:失業給付、育児休業給付金、介護休業給付金減額
・ 労災保険:保険給付減額
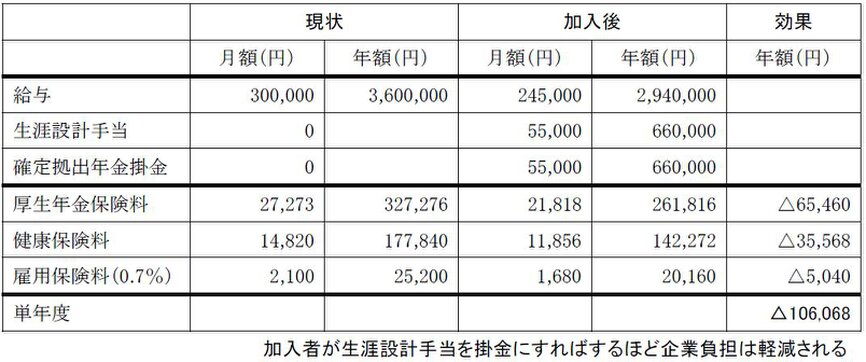
- 企業における効果
・社会保険料負担が軽減される
・年齢30 歳 給与月額300,000 円→給与月額245,000 円生涯設計手当55,000 円(平成28 年10 月)
12. 運用商品
- 掛金に対する比率で運用商品を選択
- 元本確保型 定期預金
- 元本変動型 パッシブ、アクティブ
・国内株式
・国内債券
・海外株式
・海外債券
・バランス型 - 運用コストは投資信託に比べ安い
・自分のライフプランに合わせてポートフォリオ構築・投資に対する理解が必要
13. 運用商品選択
- 長期に渡り投資・運用される
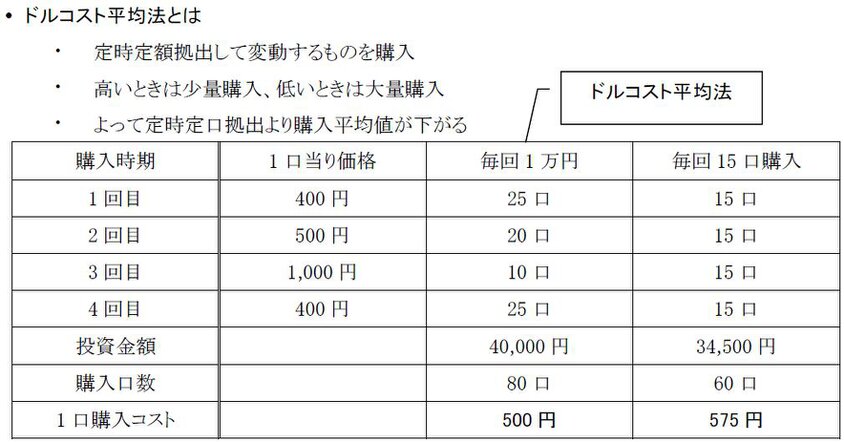
・少なくとも60 歳までは引き出すことが出来ない - 毎月掛金が支払われる
・ドルコスト平均法が適用される
- 長期投資では変動商品の方が有利
・長期投資では運用利回り7%以上
・ 短期では運用利回りのバラツキが大きい
・ 元本確保<債券<株式
- 運用コストは投資信託に比べ安い
運用管理費用(信託報酬)の低いものを選択
・ アクティブ>パッシブ
・ アクティブ:ファンドマネージャーが投資方針に準じて投資対象を選定する投資信託
・ パッシブ:日経平均株価、TOPIX等指標に連動する投資信託 - 運用利回りは時期、商品によって異なるが、運用コストは資産に対して一定
- ポートフォリオは全保有資産で検討する
・確定拠出年金運用は変動商品を優先する
・ 増えるチャンスに期待する投資方針
・ 個人的な運用を減らして確定拠出年金運用に重点を置く(運用コストが低い) - 株式インデックス国内50、海外50
・さらに大胆に考えれば、どちらかの運用管理費用(信託報酬)の低いほうに集中 - 途中で引き出せないので資金繰りを考慮する
・キャッシュフロー表、資産管理表の作成
・ 養育、住宅、緊急予備、生活資金等の必要額を認識
個人的積立運用では確定拠出年金を中心にする
14. ライフプランの見直し
- 支出
・基本生活費、養育費、住宅、車両、保険、イベント等
・いつ頃、いくらの支出があるか
- 収入
・給与、贈与、相続、退職金、年金等
・働き方、1 人・2 人、いつまで
・いつ頃、いくらの収入があるか - 貯蓄・投資
・ポートフォリオ(預金、株式、投信、保険、投資先)
・流動性、収益性、安全性
キャッシュフロー表、資産管理表を作成する
15. 比較検討対象
- 生命保険 個人年金
・掛金のうち最高4 万円が所得控除の対象
・受取時は公的年金控除がない雑所得
・中途解約により現金化はいつでもできる
- NISA 口座
・譲渡益、利子、配当金が非課税は同じ
・掛金に対する所得控除はない
・いつでも換金できる
16. 確定拠出年金の効用者
- 個人型
・サラリーマン・公務員
・ これまでサラリーマン等には自ら選択する所得控除は保険料控除と寄付金控除等
・ 自営業者には小規模企業共済、国民年金基金等将来の積立が所得控除の対象 - 専業主婦
・ 専業主婦には所得がないので所得控除の恩恵が受けられない
・ 運用益が非課税メリットはある
・ 主婦がパート等で収入があるならば節税効果はある - 企業型
・会社役員
・ 中小、零細企業役員は損金にしながら個人の将来の備えには生命保険が利用された
・ 中退共、特退共は従業員の退職金準備であり、役員は対象外
・ 小規模企業共済は個人の所得控除の対象
・ 確定拠出年金企業型は役員も加入できる
PDFファイルが読みやすいです。↑